Sobretaxa de guerra, desvio pelo Cabo e espaço escasso explicam o frete de 2026. O que quase ninguém discute é o cenário de queda abrupta.
O que aconteceu com o frete em 2026
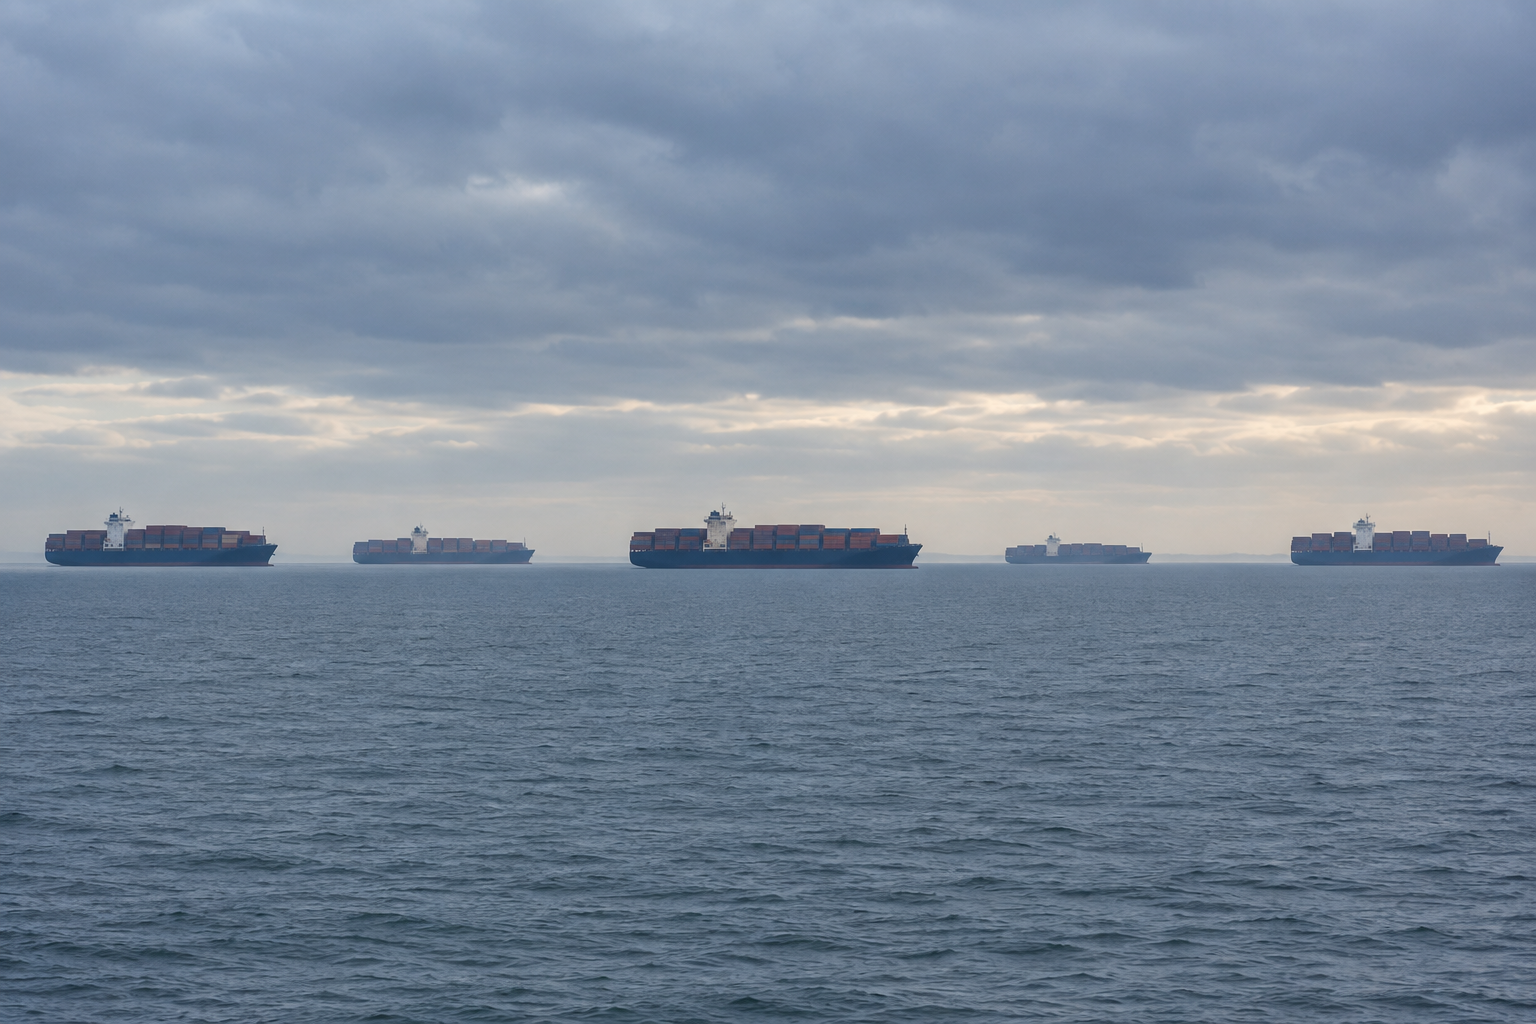
A crise do Estreito de Ormuz reorganizou o transporte marítimo mundial a partir de fevereiro de 2026. O fechamento do estreito e a suspensão de trânsitos pelo Canal de Suez empurraram uma parte relevante do fluxo entre Ásia e Europa para a rota do Cabo da Boa Esperança, que acrescenta entre dez e catorze dias de navegação por viagem. Nos momentos mais agudos da crise, navios ficaram retidos no Golfo Pérsico e seguradoras chegaram a retirar cobertura de guerra, com os trânsitos pela região caindo de forma drástica.
O efeito no preço foi imediato e se acumulou em camadas. Sobre o frete básico passaram a incidir prêmios de risco de guerra da ordem de US$ 1.500 por TEU, aumentos emergenciais de frete que chegaram a US$ 3.000 por FEU e sobretaxas de combustível puxadas pela alta do bunker. As apólices de risco de guerra saíram da faixa histórica de 0,125% do valor do navio para algo entre 0,2% e 0,4%.
No Brasil, o reflexo apareceu com poucas semanas de atraso e por tabela, já que nenhuma das nossas rotas principais cruza o estreito. A rota China e Brasil saiu de aproximadamente US$ 1 mil por contêiner em janeiro para cerca de US$ 6 mil em julho, com picos relatados de US$ 8 mil. O índice Drewry World Container Index, referência global de frete spot, marcava US$ 4.255 por contêiner de 40 pés em 30 de julho de 2026.
Vale registrar que o encarecimento do frete foi apenas um dos vetores. A reorganização das frotas após as mudanças tarifárias dos Estados Unidos e a gestão ativa de capacidade pelos armadores entraram na mesma conta, e é difícil separar a contribuição de cada um.
Por que o problema do perecível não é o preço
Operadores brasileiros vêm relatando que a dificuldade central não é pagar mais caro, é conseguir espaço para embarcar. Commodities como soja, milho, café, açúcar e carne disputam praça nos mesmos navios, e a carga que não pode esperar é a que mais perde quando a disputa aperta.
Para o perecível, rolagem de booking não é apenas custo adicional. Cada semana de atraso consome vida útil de prateleira, aproxima a carga do limite de aceitação do comprador e aumenta o risco de rejeição no destino. Equipamento refrigerado é o primeiro a faltar em cenário de capacidade apertada, porque é o item mais caro e menos numeroso da frota de contêineres.
O calendário do último trimestre de 2026 concentra pressão. É o período do pico de exportação de melão e melancia no Nordeste brasileiro, e é o trimestre que antecede a temporada chilena de cereja e mirtilo, que abre na segunda quinzena de novembro e é o momento de maior disputa por reefer no continente. Quem depende de espaço nessa janela precisa contratar antes, não durante.
Há ainda um efeito fiscal que costuma passar despercebido. Na importação, frete e seguro integram a base de cálculo do valor aduaneiro. Quando as sobretaxas são lançadas separadamente do frete básico, a composição do valor precisa ser conferida com cuidado, porque tratamento incorreto de uma sobretaxa gera divergência de valoração, e divergência de valoração gera exigência fiscal.
O cenário que quase ninguém está colocando na mesa
A parte menos discutida é o que acontece na virada. A alta de 2026 não decorre de escassez estrutural de navio. A frota mundial de porta-contêineres continua em expansão e já vinha crescendo acima da demanda antes da crise. O que saiu do mercado foi capacidade efetiva: um navio que roda dez dias a mais por viagem completa menos rotações por ano, uma rota que ficou cara de segurar sai do desenho, e armadores administram escalas para sustentar preço.
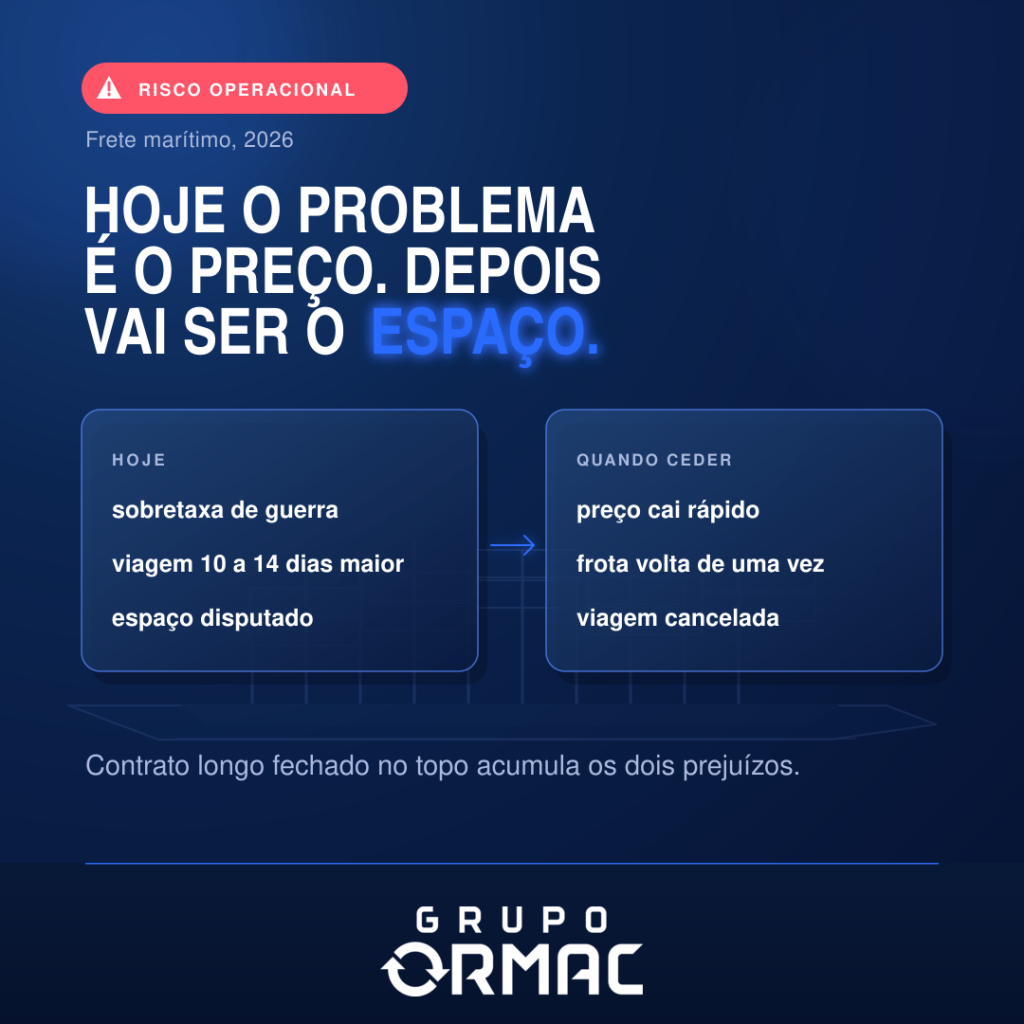
Capacidade estacionada por essas razões volta rapidamente quando a razão desaparece. Por isso a expectativa razoável não é de queda suave de preço, é de correção abrupta, com o mercado voltando a apresentar sobreoferta. E é nesse ponto que o risco do embarcador inverte de natureza.
Em mercado sobreofertado, o frete barato vem acompanhado de instabilidade de serviço: linhas reorganizadas, escalas retiradas, viagens canceladas e menos previsibilidade de saída. Para quem move carga que não espera, previsibilidade vale mais do que tarifa. O embarcador que tiver travado contrato longo no topo do ciclo, sem cláusula de revisão, acumula os dois prejuízos: paga acima do mercado e ainda enfrenta serviço menos confiável.
A recomendação prática que tiramos disso é de desenho contratual, não de previsão de preço. Ninguém sabe quando a tensão cede, e apostar na data é mau negócio. O que dá para fazer é contratar com flexibilidade, escalonar compromissos em vez de concentrar tudo em um único acordo longo, manter mais de um armador na carteira e tratar garantia de espaço como cláusula tão importante quanto o valor do frete.
Como a Ormac ajuda
Acompanhamos frete como variável de planejamento da operação, e não como cotação do dia. Na prática, isso significa ajudar o cliente a decidir quando contratar, com que prazo e com que grau de flexibilidade, e a checar como as sobretaxas estão entrando na fatura e na composição do valor aduaneiro na importação.
Para o último trimestre de 2026, a orientação é objetiva: antecipar a contratação de espaço para a janela de pico, evitar concentrar todo o volume em contrato longo fechado agora, e manter alternativa de rota desenhada. Se você está negociando 2027, nossa equipe monta os dois cenários com o recorte da sua carga antes da assinatura.
Aviso legal
Este conteúdo tem caráter informativo e reflete a interpretação do Grupo Ormac sobre informações públicas na data de publicação. Valores de frete e sobretaxas variam por rota, armador, contrato e data, e os números citados são referências de mercado, não cotação. Não constitui parecer jurídico, contábil, de investimento ou recomendação de contratação. Confirme condições com seu armador e com a nossa equipe técnica antes de qualquer decisão.
fonte:https://www.cnnbrasil.com.br/agro/armadilha-maritima-tarifaco-e-guerra-atrapalham-comercio-global/